Kimi 冲刺 20 亿年营收
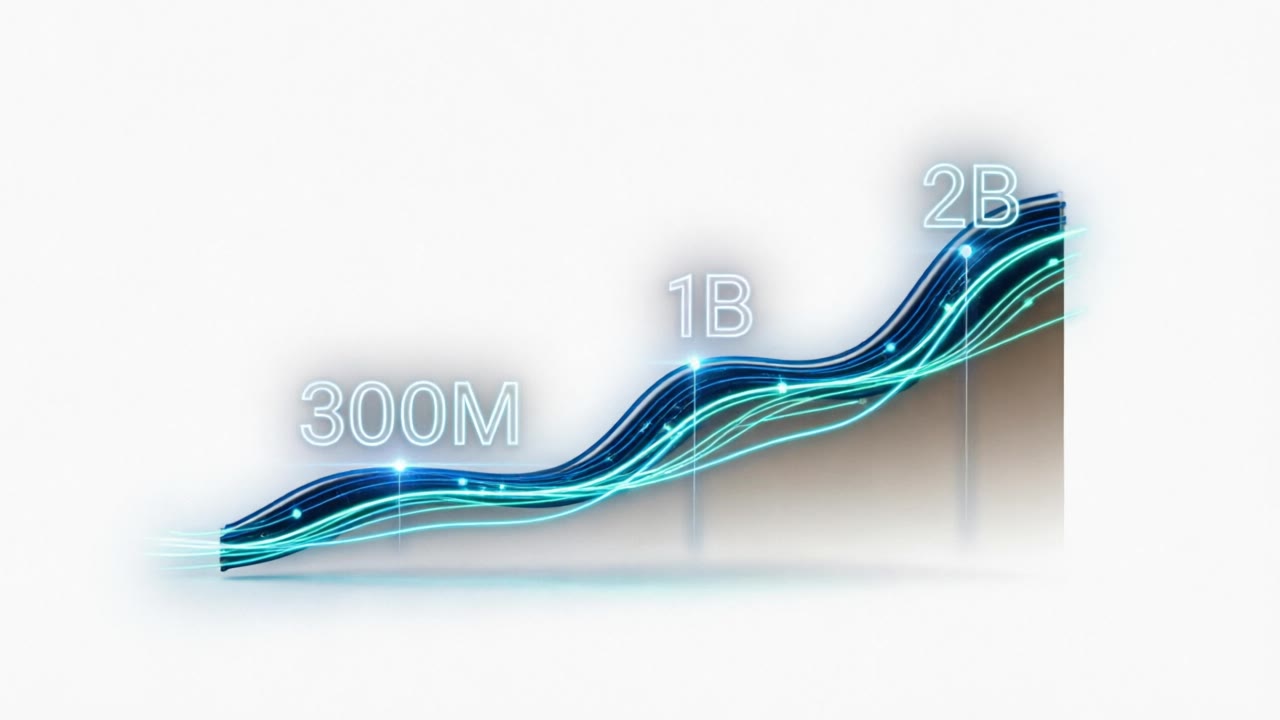
月之暗面(Moonshot AI)年化收入(ARR)8 月突破 10 亿美元,目标年底翻番至 20 亿美元。
爆发式增长背后的动力
6 月时 Kimi 的 ARR 仅为 3 亿美元,进入 8 月后两个月增长超 2 倍,跃至 10 亿美元大关。这一增速令业界瞩目,主要归因于 7 月发布的 K3 模型。该模型拥有 2.8 万亿参数,在性能基准测试中名列前茅,成本显著低于 OpenAI 等美国竞品。OpenRouter 数据显示,K3 系列单日 token 生成量最高可达 3000 亿,证明其已进入大规模生产环境。
K3 模型日生成约 3000 亿 tokens,说明已进入生产环境。
开源策略的商业两难
K3 的开源策略是一把双刃剑。模型权重可自由下载,厂商只能收服务费,利润率明显低于闭源路线。开源代价是模型权重可自由下载,厂商只能收服务费,利润率明显低于闭源路线。网易科技指出,这种模式迫使公司必须通过其他路径弥补利润损失。
K3 开放权重导致利润率低于闭源竞品
企业侧的突围路径
为弥补开源带来的利润损失,月之暗面正积极拓展企业客户。公司已组建专门工程团队,与亚信科技、金山云等客户合作部署 AI 模型。K3 的 896 个专家中每次启用 16 个,实际激活参数约 1040 亿,这种 MoE 架构在保持高性能的同时控制了推理成本。
- 与亚信科技合作部署企业级 AI 模型
- 携手金山云拓展云原生 AI 服务
- 组建专门工程团队服务企业客户
算力瓶颈与云端托管
尽管需求爆发,算力不足仍是现实制约。7 月 19 日 K3 发布后,因需求激增导致算力过载,月之暗面曾暂停新用户订阅。公司正在与微软、亚马逊、谷歌谈判云端托管合作,计划收取 30% 收入分成,以缓解算力压力并提升利润率。
7 月 19 日因需求激增导致算力过载,暂停新用户订阅
估值跃升与 IPO 预期
彭博社报道,K3 发布后公司估值已接近 300 亿美元,此前为 50 亿美元。月之暗面正在进行新一轮融资,目标估值约 500 亿美元,最快可能于 2026 年在港交所上市。这一估值跃升反映了市场对 K3 技术实力的认可,但 300 亿与 500 亿的差距也预示着未来仍面临融资挑战。
K3 发布后公司估值已接近 300 亿美元,此前为 50 亿美元
总结
月之暗面通过 K3 模型实现了 ARR 的爆发式增长,但开源策略带来的利润压力仍需通过企业侧合作和云端托管来缓解。年底能否达成 20 亿美元目标,取决于其能否在保持开源生态的同时找到可持续的商业模式。
— END —
LC 智趣厅 · 科技与生活的交点
ihygg.cn
