英伟达明年增长 70% 的底气
AI 算力需求爆发式增长正在重塑全球科技产业格局。2026 年 9 月 10 日,英伟达 CEO 黄仁勋在高盛会议及财报电话会上披露,公司预计 2027 财年营收将大幅增长 70%,从 4000 亿美元跃升至 6800 亿美元。这一预测不仅基于传统 GPU 销售,更反映出英伟达已深度嵌入 AI 产业链各环节,成为基础设施级平台。
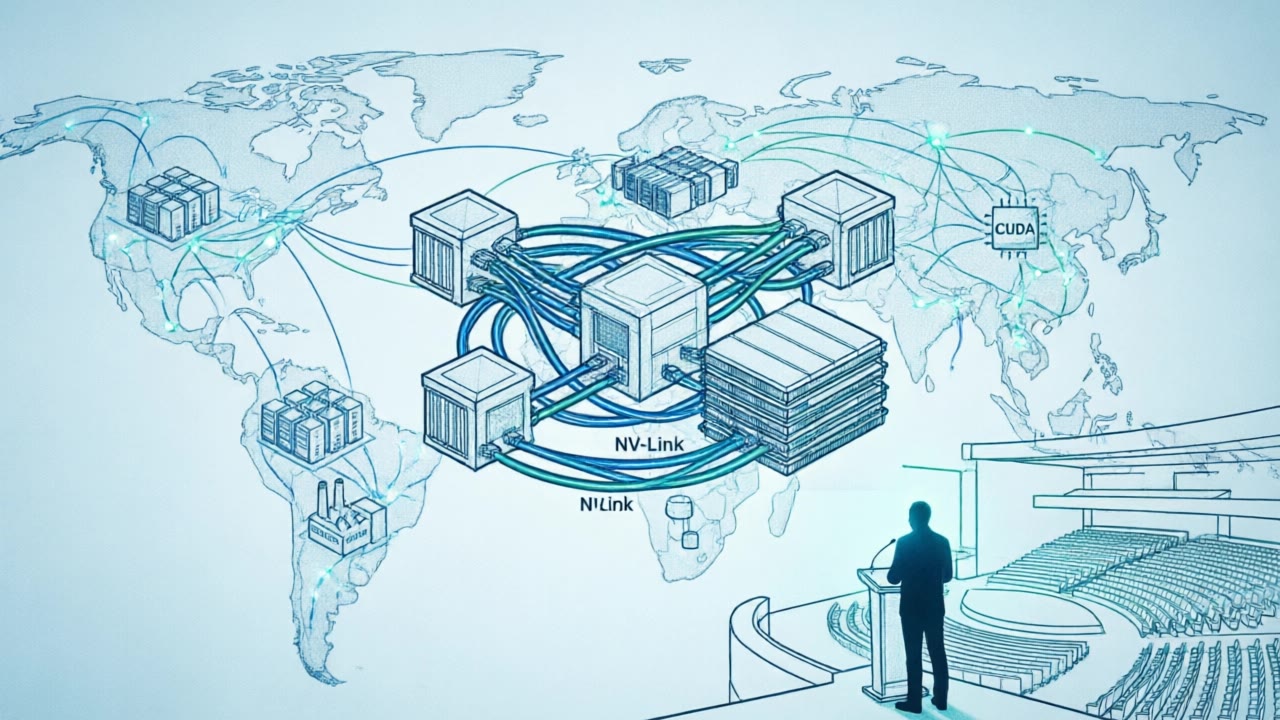
增长逻辑:从芯片到系统的生态跃迁
黄仁勋在 Goldmann Sachs Communicopia 会议上详细解释了这一预测背后的支撑:公司已覆盖从 Anthropic、OpenAI、谷歌等模型厂商,到内存芯片制造商、数据中心项目、初创企业的完整生态。全球追踪数据中心电力和厂房建设进度,显示出 AI 基础设施建设的真实需求。
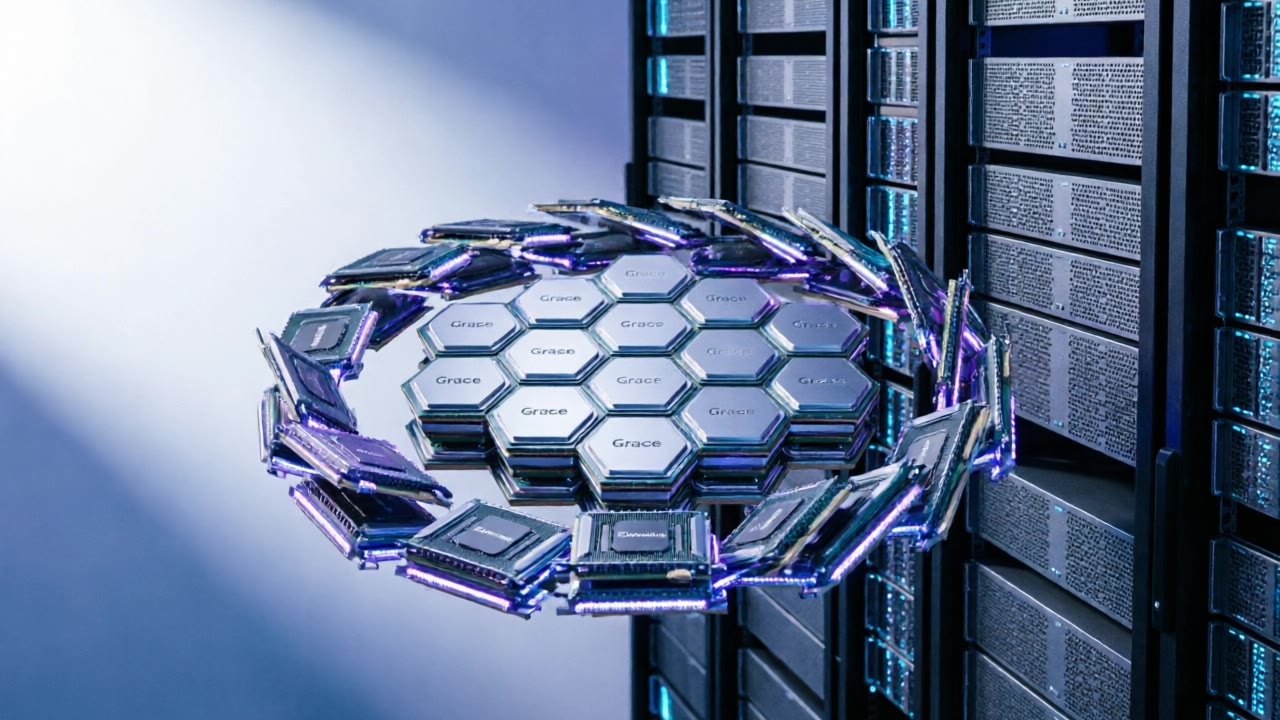
**单一产品月销售增长 27%**,印证了 AI 集群部署的加速趋势。36 个 Grace CPU 加 72 个 Blackwell GPU 的月销售增速,直接反映了大型 AI 集群采购的密集节奏。
回应质疑:循环交易与真实需求
外界担忧英伟达投资 AI 初创公司后,这些公司再用资金购买英伟达芯片,可能人为放大需求。但黄仁勋强调,投资 1 美元回报 100 美元不算循环,且投资前已确认客户有真实合同,总额达 1000 亿美元。
这种战略投资与真实需求的结合,恰恰说明 AI 算力需求来自市场真实需求,而非人为制造的循环。
产能瓶颈:增长的另一面
黄仁勋在电话会议上特别指出,70% 的增长仅是”受限于产能”的结果,如果不受限制,增长可能更高。这反映出全球 AI 芯片供应远远落后于需求。
英伟达面临的不仅是商业机会,更是基础设施建设的紧迫挑战:
- 全球数据中心电力和厂房建设进度滞后
- 芯片产能无法完全满足市场需求
- 供应链各环节协同难度加大
护城河构建:系统级解决方案
通过 NVLink 互联和 CUDA 生态,英伟达形成了极高的迁移成本,客户一旦投入就无法轻易切换供应商。这种系统级解决方案的粘性,远超单一产品的竞争。
**英伟达从”卖芯片”转向”卖系统”**,通过高迁移成本护城河锁定客户。
战略展望:平台级转型的历史机遇
黄仁勋称此轮 AI 计算投资是”一代人一次“的平台级转型,英伟达作为基础平台的定位,使其在产业链各环节都能获得收益。
未来几年,英伟达将继续面临产能瓶颈与战略投资的平衡挑战。如何在满足市场需求的同时,保持对 AI 初创公司的战略投资,将决定其能否持续领跑。70% 的增长预期背后,是全球 AI 算力需求的真实爆发,更是基础设施建设的历史机遇。
— END —
LC 智趣厅 · 科技与生活的交点
ihygg.cn
